


In Francia si torna a parlare di cancellazione del debito pubblico detenuto dalla banca centrale. Se è una tantum, è teoricamente possibile e può anche non avere conseguenze immediate. A lungo temine, però, può comprometterne la capacità operativa.
Autore: Tommaso Monacelli Pagina 1 di 12
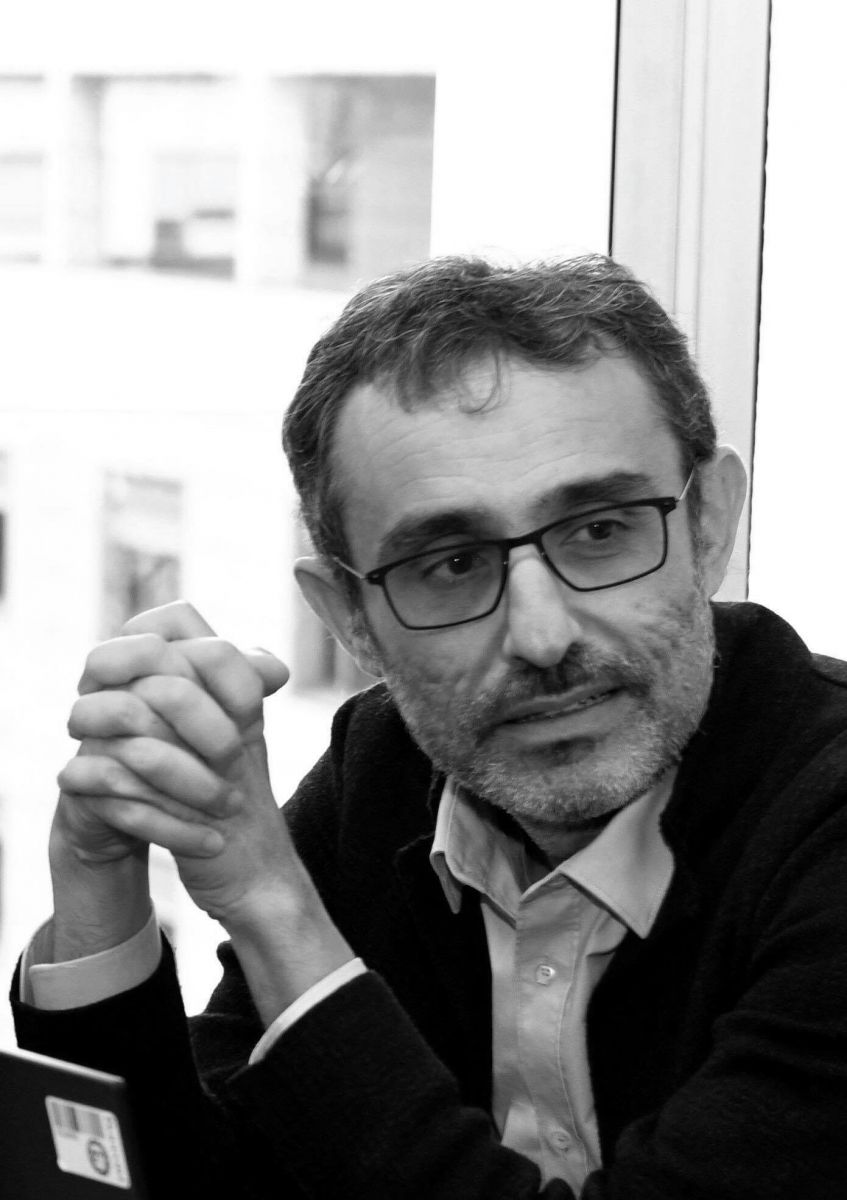 Tommaso Monacelli è professore ordinario di Economia all'Università Bocconi di Milano, e Fellow di IGIER Bocconi e del CEPR di Londra. Ha ottenuto il Ph.D. in Economia presso la New York University, ed è stato in precedenza assistant professor a Boston College e professore associato all'Università Bocconi. E' Co-Editor del Journal of International Economics, ed è stato Co-Editor di Economic Policy. E' inoltre associate editor di riviste scientifiche internazionali, tra cui il Journal of the European Economic Association, il Journal of Money Credit and Banking, e la European Economic Review. E' stato adjunct professor presso la Columbia University, visiting professor presso la Central European University, e research consultant per Bce, Ocse, IMF, e Riksbank. I suoi interessi di ricerca riguardano la teoria e politica monetaria e la macroeconoma internazionale.

Lavoce in mezz’ora è il format di divulgazione di lavoce.info: due volte al mese, in mezz’ora di conversazione, affrontiamo temi centrali per il dibattito pubblico con esperte ed esperti.
In questa puntata parliamo dell’indipendenza delle banche centrali, uno dei principi più importanti e condivisi dell’economia contemporanea, oggi però sempre più sotto pressione. Dagli attacchi del presidente degli Stati Uniti Donald Trump al presidente della Federal Reserve Jerome Powell fino ai casi più estremi come quello della Turchia, il rapporto tra potere politico e politica monetaria è tornato al centro del dibattito pubblico.
Con Tommaso Monacelli, professore di Economia presso l’Università Bocconi di Milano, discutiamo cosa significa davvero avere una banca centrale indipendente, perché l’autonomia nelle decisioni sui tassi di interesse è fondamentale per il benessere sociale e quali rischi economici e democratici corriamo se questo equilibrio dovesse rompersi.
Lavoce.info è un sito di informazione economica che si ispira a tre principi: indipendenza, eccellenza e gratuità.
Se, come noi, credi in un’informazione libera e indipendente, puoi sostenerci qui.

Le stablecoin soppianteranno la moneta tradizionale? Hanno caratteristiche innovative, come la programmabilità, e sono molto meno volatili delle criptovalute. A dominare sono per ora quelle ancorate al dollaro. Gli ostacoli allo sviluppo di quelle in euro.

Trump invoca il taglio dei tassi di interesse Usa. Ma tra inflazione, pressioni sui rendimenti a lunga scadenza e disavanzo pubblico crescente, una politica monetaria espansiva rischia di ottenere l’effetto opposto. In gioco anche la credibilità della Fed.

L’amministrazione Trump presenta i dazi come una vittoria per l’economia americana, un modo per “riequilibrare” la bilancia commerciale. Ma i primi a pagare sono le aziende e i consumatori americani. In più c’è una partita di giro fiscale nascosta.
Il calo del Pil Usa nel primo trimestre è stato per lo più attribuito a un’impennata delle importazioni prima dell’arrivo dei dazi. Ma i dati devono essere interpretati con cautela perché soggetti a revisioni. Bisogna saper andare oltre la mera contabilità.
Al contrario di quello che generalmente accade durante le crisi, il dollaro perde valore in questi giorni. Anzi c’è una sfiducia generalizzata verso tutte le attività denominate nella valuta Usa. Segno della fine del dollaro come valuta di riserva?
Le ripercussioni dei dazi americani sui prodotti italiani non si vedranno subito, ma nel lungo periodo, con alcuni settori che saranno particolarmente colpiti. Favorire la transizione della produzione verso nuovi mercati sarà una sfida di tutta la Ue.
È probabile che l’amministrazione Trump imponga dazi anche sulle esportazioni europee negli Usa. Nello scenario peggiore la Bce potrebbe trovarsi a fronteggiare contemporaneamente il rallentamento dell’attività economica e il rialzo dell’inflazione.
Il taglio dei tassi di 50 punti base operato dalla Fed nell’ultima riunione ha sorpreso gli analisti. Il tasso di interesse reale rimane però al di sopra di quello reale naturale. Dunque, nel prossimo futuro possiamo aspettarci nuovi ribassi, ma graduali.